Após emprestarem dinheiro para o filho quitar o cartão, um casal descobriu que ele usou parte do valor em outra dívida omitida e acumulou novos débitos. Diante do descontrole, os pais recusaram novos aportes imediatos. Em vez de bancar alívios pontuais que mascaravam o problema, a família mapeou todas as despesas reais e acordou um plano transparente de renegociação e devolução gradual, transformando o auxílio cego em uma reorganização financeira consciente e sustentável.
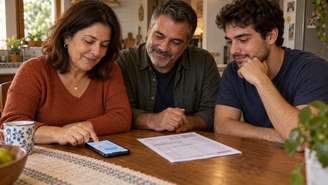
O pedido parecia ter começo e fim: o filho precisava de dinheiro para quitar o cartão e voltar a respirar. Mônica e André emprestaram o valor, anotaram uma data flexível para devolução e passaram a acreditar que o problema estava resolvido. Três meses depois, o rapaz pediu ajuda para pagar a mesma fatura. Na conversa, surgiu a parte que ele omitira: nem todo o empréstimo chegara ao cartão. Uma parcela tinha sido usada para acertar outra dívida, enquanto novos gastos continuaram a entrar. O casal percebeu que havia financiado um alívio, sem enxergar o tamanho do buraco.
Por que os pais aceitaram o primeiro pedido?
O filho, Bruno, mostrou uma fatura alta e disse que os juros estavam crescendo. Trabalhava e morava sozinho, mas atravessara meses de renda irregular. Mônica e André tinham uma reserva pequena. Não queriam vê-lo recorrer a crédito ainda mais caro para fechar o mês. Perguntaram quanto precisava para zerar o cartão; ele deu um número e afirmou que, depois de pagar, reorganizaria as despesas. A promessa pareceu específica o suficiente para justificar o empréstimo.
Na transferência, Mônica escreveu "empréstimo" na descrição, mas não pediu uma lista de todas as obrigações em aberto. André sugeriu conversar sobre parcelas de devolução mais tarde, quando Bruno estivesse menos aflito. Ninguém verificou se o pagamento do cartão tinha sido feito por inteiro. O acordo familiar dependia de uma premissa que os três repetiram sem testar: existia uma dívida principal, e eliminá-la permitiria recomeçar sem saldo acumulado.
O que mudou nos meses seguintes?
Bruno deixou de falar em aperto por algumas semanas. Pagou duas pequenas quantias aos pais e disse que o orçamento estava entrando no eixo. Mônica tomou os depósitos como sinal de que o combinado funcionava. Depois as transferências pararam. Quando ele comentou que o cartão voltara a pesar, ela imaginou uma despesa imprevista. Pediu que se sentassem com todas as contas antes de cogitar outro auxílio. Dessa vez, ninguém aceitaria decidir com base apenas no valor da fatura do dia.
Bruno levou extratos e anotações incompletas. Uma parte do empréstimo havia quitado uma dívida pessoal antiga que cobrava resposta imediata. O restante reduziu o cartão, mas não zerou a fatura. Depois, ele usou novamente o limite para despesas que não soube encaixar na renda do mês. A fatura que volta a crescer era visível; a outra obrigação só apareceu porque Mônica pediu que ele contasse também o que não passava pelo aplicativo do banco.
Por que Bruno não contou toda a história antes?
Disse que tinha vergonha de mostrar a segunda dívida e acreditava que conseguiria resolvê-la sozinho depois de aliviar o cartão. A cada pagamento parcial, surgia um pequeno intervalo em que tudo parecia administrável. Ele não planejou deixar os pais sem receber; também não apresentou o quadro completo para que escolhessem conscientemente onde colocar sua reserva. André ficou irritado com a omissão. Mônica ficou assustada ao perceber que o empréstimo não havia comprado a tranquilidade que imaginara.
A conversa começou a virar uma disputa sobre confiança, mas parou quando Bruno mostrou os vencimentos das próximas semanas. Havia uma terceira obrigação criada para cobrir despesas correntes. Cada valor isolado cabia numa explicação; juntos, ultrapassavam a renda disponível. Mônica propôs que não fizessem outra transferência naquele dia. André queria entender pagamentos mínimos, juros e gastos fixos antes de assumir um compromisso que poderia atingir as contas da própria casa.
Como passaram da culpa para um quadro concreto?
Os três separaram saldo, vencimento, taxas informadas nos contratos e despesas essenciais. Bruno corrigiu uma anotação duas vezes ao localizar comprovantes. A organização de um orçamento com todas as dívidas revelou que pagar apenas uma delas não impediria o ciclo de continuar. Mônica perguntou o que ele poderia reduzir imediatamente e que acordos deveria procurar diretamente com credores. Não ofereceu sua reserva como resposta automática para números que ainda estavam sendo levantados.
Combinaram uma devolução menor e realista do empréstimo já feito, condicionada à apresentação mensal do que havia sido pago e do que ainda faltava. Isso não transformava os pais em fiscais de cada compra do filho; definia as informações necessárias para qualquer nova conversa sobre dinheiro. Bruno procurou renegociar dívidas em seus próprios canais, sem prometer uma quitação instantânea. O casal preservou uma parte da reserva para despesas da casa e aceitou que o processo seria mais lento do que esperavam no primeiro pedido.
O que a ajuda passou a significar?
Algumas semanas depois, Bruno apresentou uma planilha simples, com saldo atualizado e despesas que antes não anotava. Ainda devia aos pais e a outros credores. Mônica não comemorou como se tudo tivesse acabado; percebeu que, pela primeira vez, podiam conversar sobre a situação inteira. André manteve o acordo de devolução registrado e deixou claro que uma nova necessidade deveria ser discutida antes do vencimento, não quando a urgência já ocupasse toda a mesa.
O primeiro empréstimo tinha um destino anunciado e outro real. A diferença não desapareceu com um pedido de desculpas, mas alterou o modo como a família oferecia ajuda. Em vez de perguntar apenas "quanto falta para pagar o cartão?", passaram a perguntar o que entrava, o que saía e que compromissos continuavam escondidos atrás da fatura. Bruno ainda precisava resolver suas dívidas. Seus pais, pelo menos, já não confundiam uma transferência capaz de aliviar uma semana com um plano capaz de sustentar os meses seguintes.


