As eleições aumentam a volatilidade do mercado brasileiro, gerando fortes oscilações no Ibovespa e no câmbio devido a expectativas políticas. Para mitigar esses riscos, a diversificação internacional surge como estratégia para descorrelacionar a carteira dos fatores locais. Ao investir no exterior, como via ETFs do S&P 500 na B3 com ou sem proteção cambial, o investidor protege o patrimônio e reduz a dependência dos cenários domésticos sem precisar tentar antecipar os resultados das urnas.
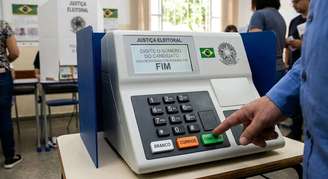
As eleições costumam transformar a Bolsa brasileira em um termômetro das expectativas sobre o futuro da economia. Em 2026, esse movimento ficou especialmente evidente a partir das semanas que antecederam o primeiro turno, quando pesquisas eleitorais e o próprio resultado do pleito passaram a provocar fortes oscilações no Ibovespa, nos juros futuros e no dólar.
O chamado "trade eleitoral" ganhou força ao longo de setembro. Em pouco mais de duas semanas, o Ibovespa saiu da região dos 166 mil pontos para acima dos 185 mil, em um movimento associado à mudança da percepção dos investidores sobre a disputa presidencial.
Para o investidor que concentra toda a carteira em ativos brasileiros, movimentos desse tipo podem ter impacto significativo sobre o patrimônio, tanto positiva quanto negativamente.
Você esperou o ano inteiro pela Black Friday para comprar aquele produto. E se, desta vez, a melhor compra fosse a sua liberdade financeira? A Suno Friday 2026 começa em 04/11, às 20h, com uma live gratuita e bônus para inscritos. Quero meu bônus.
É nesse contexto que a diversificação internacional ganha espaço: ao incluir mercados com ciclos econômicos, moedas e fatores de risco diferentes, o investidor reduz a dependência do que acontece dentro do Brasil.
O que a eleição tem a ver com a carteira de investimentos?
O mercado financeiro tenta antecipar os efeitos de mudanças políticas sobre variáveis como política fiscal, juros, inflação, câmbio e atividade econômica. Por isso, as expectativas em relação às eleições podem aparecer nos preços dos ativos antes mesmo de uma eleição acontecer.
Em 2026, esse mecanismo ficou visível na própria evolução da Bolsa. Antes do primeiro turno, o mercado já reagia às mudanças nas pesquisas e às expectativas sobre o resultado das urnas. Depois da votação, a reação foi ainda mais forte: na segunda-feira (05), o Ibovespa subiu 7,85%, para 207.190 pontos, enquanto o dólar caiu 4,12%, para R$ 5,0022.
O resultado na Bolsa foi positivo, mas é uma antecipação de cenário político que pode ou não se concretizar. Independentemente disso, o fato é que, para uma carteira totalmente concentrada na B3, as eleições acabar afetando várias posições ao mesmo tempo, seja pro bem ou pro mal.
Diversificação internacional reduz a dependência do Brasil
Diversificar para fora do país não significa abandonar a Bolsa brasileira ou tentar prever o resultado das eleições. A lógica é outra: evitar que todo o patrimônio financeiro dependa dos mesmos fatores econômicos e políticos.
Uma carteira formada apenas por ações brasileiras está exposta à economia local, às decisões de política monetária e fiscal, ao real e às particularidades dos setores que predominam na B3. Ao adicionar ativos internacionais, o investidor passa a ter exposição a empresas, economias e moedas diferentes.
O S&P 500 é um exemplo. O índice reúne 500 das principais companhias americanas e representa aproximadamente 80% da capitalização do mercado acionário dos Estados Unidos, que é bem maior e mais diversificado que o brasileiro.
Descorrelação: a ideia por trás da diversificação
Dois mercados não precisam necessariamente subir e cair juntos. Quando os fatores que movimentam cada um são diferentes, adicionar um segundo mercado à carteira pode reduzir a dependência de um único cenário. Isso é parte do conceito de descorrelação.
Isso não significa que ações brasileiras e americanas nunca caiam simultaneamente. Em períodos de aversão global ao risco, por exemplo, bolsas de diferentes países podem ser afetadas ao mesmo tempo.
Mas os mercados possuem composições econômicas diferentes. O Brasil tem forte presença de bancos, commodities e empresas ligadas à economia doméstica, enquanto o S&P 500 possui grande participação de empresas globais, especialmente dos setores de tecnologia e comunicação.
A vantagem da diversificação, portanto, não está em encontrar um ativo que nunca caia junto com os demais, mas em distribuir os riscos entre diferentes fontes de retorno.
O dólar também muda a dinâmica
Quando o investimento internacional é feito sem proteção cambial, existe ainda uma segunda camada de diversificação: a moeda.
Para um brasileiro, uma ação americana precisa ser convertida de dólares para reais na hora de calcular o retorno. Se o S&P 500 subir e o dólar também se valorizar contra o real, os dois movimentos podem favorecer o resultado em reais.
O contrário também é possível. Uma alta das ações americanas pode ser parcialmente anulada por uma queda do dólar.
Isso ficou evidente na própria reação do mercado após o primeiro turno. Enquanto o Ibovespa disparou 7,85% em 5 de outubro, o dólar caiu 4,12%.
Em uma carteira internacional sem hedge, uma valorização do real pode reduzir o retorno dos ativos estrangeiros quando convertido para a moeda brasileira. Ao mesmo tempo, em outros cenários, a alta do dólar pode funcionar como um amortecedor para uma queda dos ativos domésticos.
É por isso que a exposição cambial não deve ser tratada apenas como um risco. Ela também pode ser uma fonte adicional de diversificação.
Como investir no S&P 500 pela B3?
Para quem quer diversificar internacionalmente sem abrir uma conta no exterior, existem ETFs negociados na própria B3 que acompanham o S&P 500.
Entre eles estão o SPXU11 e o SPXH11, da XP Asset. Os dois dão exposição ao mercado acionário americano, mas possuem estratégias cambiais diferentes.
O SPXU11 mantém a exposição ao S&P 500 junto com a variação do dólar. O produto utiliza contratos futuros negociados na B3 para construir essa exposição, sem necessidade de o fundo realizar câmbio diretamente.
Já o SPXH11 utiliza uma estrutura quanto, que busca acompanhar o desempenho do S&P 500 sem a variação cambial direta. Seu índice de referência é o S&P 500 Futures Quanto USD-BRL Currency Adjusted Index, baseado no contrato futuro E-mini S&P 500 negociado na B3.
Na prática, a diferença pode ser resumida assim:
Diversificar não é tentar adivinhar a eleição
O exemplo de 2026 mostra como rapidamente as expectativas políticas podem alterar os preços dos ativos brasileiros. Em dois pregões após o primeiro turno, o Ibovespa acumulou alta de 7,14%, embora o movimento tenha sido atribuído a uma combinação de fatores e não exclusivamente ao resultado das eleições.
Uma estratégia de diversificação internacional parte de uma premissa diferente: em vez de tentar prever qual será o próximo movimento do mercado brasileiro, o investidor pode distribuir sua exposição entre diferentes mercados.
Em um ano de eleições, quando pesquisas, expectativas e resultados podem provocar movimentos expressivos na Bolsa e no câmbio, essa pode ser uma forma de olhar para a carteira por uma perspectiva mais ampla: não tentar prever o próximo movimento do mercado, mas evitar que todos os investimentos dependam dele.


