O MPF arquivou a representação da ANAPcD contra a Jovem Pan por supostas falas capacitistas no programa Pânico sobre a isenção de impostos para autistas na compra de veículos, garantida pelo STF. A Procuradoria considerou que o comentário foi uma crítica humorística a possíveis fraudes, sem intenção discriminatória. A associação recorreu da decisão em busca de retratação e direito de resposta, avaliando ainda ingressar com uma Ação Civil Pública para combater o estigma contra pessoas com deficiência.
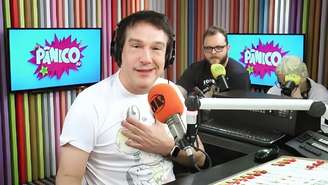
Associação acusa discriminação do programa em comentário sobre o STF ter garantido direitos de pessoas com deficiência na Reforma Tributária. Emissora defendeu formato humorístico da atração e alegou que integrantes fizeram alerta sobre fraudes. Entidade apresentou recurso e pode ajuizar Ação Civil Pública. Episódio 240 da coluna Vencer Limites no Jornal Eldorado (Rádio Eldorado).
O Ministério Público Federal (MPF) mandou arquivar uma representação da Associação Nacional de Apoio às Pessoas com Deficiência (ANAPcD) contra o Pânico, da Jovem Pan, por falas capacitistas. Em vídeo publicado no canal do programa no YouTube (5/8/2026), dois integrantes da atração conversam sobre a decisão do Supremo Tribunal Federal (STF) de derrubar trecho da Lei Complementar nº 214/2025 (Reforma Tributária) que limitava direitos das pessoas com deficiência.
Apresentadora de afiliada da Globo no PI é alvo de comentário racista: ‘Não admito. Racistas não passarão’
Soraya Thronicke afirma que Jair Bolsonaro usou transição de gênero do filho para ameaçá-la
Atriz de 'Por Você', Laura Luz trabalhou como garçonete antes de novela da Globo: 'Me atrevi a sonhar'
"APRESENTADOR: Falando sobre os automóveis que vão dar para autistas, nível 1. O nosso querido Alexandre (de Moraes, ministro do STF), colocou os autistas, todo mundo vai poder ter carro sem imposto. COMENTARISTA: Pessoas com transtorno do espectro autista, que é o TEA, incluindo o nível de suporte 1, têm direito à isenção de impostos, entra no PCD. O benefício vale tanto para autistas condutores como para os não condutores. Então, se tiver um parente próximo autista. APRESENTADOR: Você compra o carro sem imposto. COMENTARISTA: O que vai acontecer? APRESENTADOR: O Brasil inteiro vai ser autista. Mas por que o ministro do Supremo que tem que dar uma canetada? COMENTARISTA: Isso eu já não sei. APRESENTADOR: Quem vai pagar isso? COMENTARISTA: Provavelmente, vai arrecadar menos com isso. O que eles vão fazer? Está arrecadando pouco, vão enfiar outro imposto. APRESENTADOR: Então, está errado? COMENTARISTA: Não sei se está errado, mas a economia funciona com incentivos e desincentivos".
No texto da Reforma Tributária aprovado pelo Congresso Nacional e sancionado pela Presidência da República, que começa a ser instituída em 2027, apenas pessoas com os chamados 'graus moderados ou severos' de deficiência e de Transtorno do Espectro Autista (TEA) - que precisam de níveis 2 e 3 de suporte - teriam direito a isenções de impostos estaduais e federais na compra de carro novo. Essa norma foi alterada e passou a contemplar também gente com 'grau leve' (nível 1 de suporte) porque, em agosto deste ano, o STF julgou procedente duas ADIs (Ação Direta de Inconstitucionalidade).
ADI 7.790: Proposta pela Associação Nacional de Apoio às Pessoas com Deficiência (ANAPcD), contesta os critérios restritivos de elegibilidade e o modelo biomédico/clínico adotado pela nova legislação para a concessão de isenções tributárias a pessoas com deficiência e com Transtorno do Espectro Autista (TEA).
ADI 7.779: Proposta pelo Instituto Nacional de Direitos da Pessoa com Deficiência Oceano Azul, questiona os trechos da LC nº 214/2025 que limitam ou restrigem o benefício de alíquota zero (IBS e CBS) na compra de veículos.
O MPF concordou com a argumentação da Jovem Pan e arquivou a representação da ANAPcD. "A emissora alegou que a manifestação ocorreu dentro do formato espontâneo, coloquial e humorístico característico da atração, e que a discussão ateve-se exclusivamente ao alerta contra potenciais fraudes e utilização indevida do benefício fiscal por terceiros não legitimados, sem qualquer intuito de depreciar pessoas com TEA ou questionar seus direitos legais ... A abordagem do apresentador no caso em questão não atacou diretamente o benefício fiscal em si, ou seus beneficiários diretos, mas sim como outras pessoas, poderiam, de forma inoportuna, se valer dele. Em síntese, de forma irônica, na linguagem humorística, fez uma crítica ao chamado "jeitinho brasileiro", que sempre procura tirar vantagens e favores pessoais, ainda que ilegítimos ... Assim, resta evidenciada a inexistência de lesão ou ameaça de lesão a direitos difusos ou coletivos", afirma o procurador José Rubens Plates no despacho emitido no último dia 6/10.
A ANAPcD já entrou com recurso, apresentado na sexta-feira, 16/10, e se a decisão do MPF for mantida, estuda ajuizar uma Ação Civil Pública. "Queremos que eles (Jovem Pan e Pânico) peçam desculpas e garantam direito de resposta para o segmento no programa", diz Abrão Dib, presidente da entidade.
"A ANAPcD reconhece a importância da liberdade de expressão, da liberdade de imprensa e da autonomia editorial dos veículos de comunicação. Esses direitos são indispensáveis ao regime democrático e devem ser preservados. Contudo, o reconhecimento dessas garantias não elimina a necessidade de examinar possíveis efeitos discriminatórios de manifestações públicas, especialmente quando envolvem grupos historicamente submetidos à exclusão e ao preconceito ... O humor não precisa ser proibido. A crítica jornalística não precisa ser silenciada. Mas é legítimo questionar se o exercício dessas liberdades, em determinada situação concreta, contribui para reforçar estigmas contra pessoas com deficiência ... A ANAPcD considera especialmente preocupante a possibilidade de que a abordagem veiculada seja interpretada pela sociedade como se as pessoas autistas estivessem recebendo privilégios ou vantagens indevidas do Estado. Essa percepção não corresponde à realidade enfrentada por grande parte das pessoas com deficiência e suas famílias. Pessoas autistas e seus familiares convivem com barreiras de acesso à saúde, dificuldades para obter diagnóstico e acompanhamento, insuficiência de serviços especializados, obstáculos à educação inclusiva, dificuldades de inserção profissional e ausência ou insuficiência de políticas públicas capazes de responder às necessidades existentes. Os direitos e mecanismos de proteção destinados a esse público não representam um prêmio, um favor ou uma vantagem sem justificativa. São instrumentos que buscam reduzir desigualdades e possibilitar condições mais justas de participação social", destaca a associação no recurso.
Vitórias das instituições - A decisão do STF a respeito dos direitos das pessoas com deficiência na reforma tributária não foi uma ação individual do ministro Alexandre de Moraes ou de qualquer outro integrante da Corte, mas uma resposta das instituições que representam a população com deficiência, inconformadas com o texto final da reforma, que limitava direitos.
Em nome da arrecadação, a reforma havia limitado o direito à isenção para comprar carro novo a pessoas que precisam de níveis de suporte 2 ou 3, retirando dessa lista pessoas com deficiência que precisam de nível de suporte 1.
Essa preservação dos direitos não se deu da noite para o dia. Foi uma luta de pelo menos dois anos das entidades que representam a população com deficiência, que pressionaram parlamentares, deputados federais e senadores, para que esses trechos fossem modificados. Ainda assim, mesmo após promessas de vários parlamentares, essa modificação não foi concluída. Então, com a lei sancionada, as instituições foram à Justiça para pedir mudanças.
Foi apenas depois da manifestação e reação das instituições e do julgamento das ações no STF que o direito das pessoas com deficiência foi preservado.
--
LEI COMPLEMENTAR Nº 214, DE 16 DE JANEIRO DE 2025
Institui o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS); cria o Comitê Gestor do IBS e altera a legislação tributária
Seção VII - Dos Automóveis de Passageiros Adquiridos por Pessoas com Deficiência ou com Transtorno do Espectro Autista e por Motoristas Profissionais que Destinem o Automóvel à Utilização na Categoria de Aluguel (Táxi)
Art. 149. Ficam reduzidas a zero as alíquotas do IBS e da CBS incidentes sobre a venda de automóveis de passageiros de fabricação nacional de, no mínimo, 4 (quatro) portas, inclusive a de acesso ao bagageiro, quando adquiridos por: I - motoristas profissionais que exerçam, comprovadamente, em automóvel de sua propriedade, atividade de condutor autônomo de passageiros, na condição de titular de autorização, permissão ou concessão do poder público, e que destinem o automóvel à utilização na categoria de aluguel (táxi); II - pessoas com: a) deficiência física, visual ou auditiva; b) deficiência mental severa ou profunda; ou (Vide ADI 7779). c) transtorno do espectro autista, com prejuízos na comunicação social e em padrões restritos ou repetitivos de comportamento de nível moderado ou grave, nos termos da legislação relativa à matéria. (Vide ADI 7779) (Vide ADI 7790).
§ 1° Considera-se pessoa com deficiência aquela com impedimento de longo prazo de natureza física, mental, intelectual ou sensorial que, em interação com uma ou mais barreiras, pode obstruir sua participação plena e efetiva na sociedade em igualdade de condições com as demais pessoas, observados os critérios para reconhecimento da condição de deficiência previstos no art. 150 desta Lei Complementar. (Vide ADI 7779).
§ 2° As reduções de alíquotas de que trata o caput deste artigo somente se aplicam: I - na hipótese do inciso I do caput deste artigo, a automóvel de passageiros elétrico ou equipado com motor de cilindrada não superior a 2.000 cm³ (dois mil centímetros cúbicos) e movido a combustível de origem renovável, sistema reversível de combustão ou híbrido; II - na hipótese do inciso II do caput deste artigo, a automóvel cujo preço de venda ao consumidor, incluídos os tributos incidentes caso não houvesse as reduções e não incluídos os custos necessários para a adaptação a que se refere o § 3º deste artigo, não seja superior a R$ 200.000,00 (duzentos mil reais), limitado o benefício ao valor da operação de até R$ 70.000,00 (setenta mil reais). III - na hipótese do inciso II do caput deste artigo, a automóvel cujo preço de venda ao consumidor, incluídos os tributos incidentes caso não houvesse as reduções e não incluídos os custos necessários para a adaptação a que se refere o § 3º deste artigo, não seja superior a R$ 200.000,00 (duzentos mil reais), limitado o benefício ao valor da operação de até R$ 100.000,00 (cem mil reais). (Redação dada pela Lei Complementar nº 227, de 2026)
§ 4° Na hipótese do inciso II do caput deste artigo, os automóveis de passageiros serão adquiridos diretamente pelas pessoas que tenham plena capacidade jurídica ou por intermédio de seu representante legal ou mandatário.
§ 5° O representante legal ou mandatário de que trata o § 4º deste artigo responde solidariamente quanto ao tributo que deixar de ser pago em razão das reduções de alíquotas de que trata esta Seção.
§ 6° Os limites definidos no inciso II do § 2º deste artigo serão atualizados anualmente, em 1º de janeiro, somente para fins de sua ampliação, com base na variação do preço médio dos automóveis novos neles enquadrados na Tabela da Fundação Instituto de Pesquisas Econômicas (Tabela Fipe), nos termos de ato conjunto do Ministro de Estado da Fazenda e do Comitê Gestor do IBS.
Art. 150. Para fins de reconhecimento do direito às reduções de alíquotas de que trata esta Seção, considera-se pessoa com deficiência aquela que se enquadrar em, no mínimo, uma das seguintes categorias:
I - deficiência física: alteração completa ou parcial de um ou mais segmentos do corpo humano que acarrete o comprometimento da função física, sob a forma de: a) paraplegia; b) paraparesia; c) monoplegia; d) monoparesia; e) tetraplegia; f) tetraparesia; g) triplegia; h) triparesia; i) hemiplegia; j) hemiparesia; k) ostomia; l) amputação ou ausência de membro; m) paralisia cerebral; n) nanismo; ou o) membros com deformidade congênita ou adquirida;
II - deficiência auditiva: perda bilateral, parcial ou total, de 41 dB (quarenta e um decibéis) ou mais, aferida por audiograma nas frequências de 500 Hz (quinhentos hertz), 1.000 Hz (mil hertz), 2.000 Hz (dois mil hertz) e 3.000 Hz (três mil hertz);
III - deficiência visual: a) cegueira, na qual a acuidade visual seja igual ou menor que 0,05 (cinco centésimos) no melhor olho, com a melhor correção óptica; b) baixa visão, na qual a acuidade visual esteja entre 0,3 (três décimos) e 0,05 (cinco centésimos) no melhor olho, com a melhor correção óptica; c) casos em que a somatória da medida do campo visual em ambos os olhos seja igual ou menor que 60 (sessenta) graus; d) ocorrência simultânea de quaisquer das condições previstas nas alíneas "a", "b" e "c" deste inciso; ou e) visão monocular, na qual a pessoa tem visão igual ou inferior a 20% (vinte por cento) em um dos olhos, enquanto no outro mantém visão normal;
IV - deficiência mental: funcionamento intelectual significativamente inferior à média, com manifestação antes dos 18 (dezoito) anos de idade e limitações associadas a duas ou mais áreas de habilidades adaptativas, tais como: a) comunicação; b) cuidado pessoal; c) habilidades sociais; d) utilização dos recursos da comunidade; e) saúde e segurança; f) habilidades acadêmicas; g) lazer; e h) trabalho.
§ 1° O disposto nos incisos I, II e III do caput deste artigo aplica-se às deficiências de grau moderado ou grave, assim entendidas aquelas que causem comprometimento parcial ou total das funções dos segmentos corpóreos que envolvam a segurança da direção veicular, acarretando o comprometimento da função física e a incapacidade total ou parcial para dirigir. (Vide ADI 7779)
§ 2° Não se incluem no rol das deficiências físicas as deformidades estéticas e as que não produzam dificuldades para o desempenho das funções locomotoras da pessoa.
Art. 151. Para fins de concessão das reduções de alíquotas de que trata esta Seção, a comprovação da deficiência e da condição de pessoa com transtorno do espectro autista será realizada por meio de laudo de avaliação emitido: I - por fornecedor de serviço público de saúde; II - por fornecedor de serviço privado de saúde, contratado ou conveniado, que integre o Sistema Único de Saúde (SUS); ou III - pelo Departamento de Trânsito (Detran) ou por suas clínicas credenciadas.
§ 1° O preenchimento do laudo de avaliação, nos termos deste artigo, atenderá ao disposto em ato conjunto do Comitê Gestor do IBS e da RFB.
§ 2° As clínicas credenciadas a que se refere o inciso III do caput deste artigo são solidariamente responsáveis pelos tributos que deixarem de ser recolhidos, com os acréscimos legais, caso se comprove a emissão fraudulenta de laudo de avaliação por seus agentes.
Art. 152. As reduções de alíquotas de que trata o art. 149 desta Lei Complementar poderão ser usufruídas: I - na hipótese do inciso I do caput do art. 149 desta Lei Complementar, em intervalos não inferiores a 2 (dois) anos; II - na hipótese do inciso II do caput do art. 149 desta Lei Complementar, em intervalos não inferiores a 4 (quatro) anos. III - na hipótese do inciso II do caput do art. 149 desta Lei Complementar, em intervalos não inferiores a 3 (três) anos. (Redação dada pela Lei Complementar nº 227, de 2026) (Vide ADI 7790)
Parágrafo único. Nas hipóteses de perda total ou desaparecimento por furto ou roubo do automóvel, as reduções de alíquotas podem ser usufruídas a qualquer tempo.
--
SAIBA MAIS (com informações do STF) - Por unanimidade, o Supremo Tribunal Federal (STF) declarou inconstitucionais dispositivos da Reforma Tributária que restringiam a aplicação da alíquota zero de impostos na compra de veículos a pessoas com deficiência intelectual ou transtorno do espectro autista classificados em determinados níveis. Nesta segunda-feira (3), no julgamento das Ações Diretas de Inconstitucionalidade (ADIs) 7779 e 7790, o Plenário entendeu que a Constituição Federal não estabelece distinção entre beneficiários com base na intensidade ou na classificação da deficiência.
A Emenda Constitucional 132/2023, que instituiu a Reforma Tributária, zerou as alíquotas do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) na compra de veículos por pessoas com deficiência ou com transtorno do espectro autista e por taxistas. Os dois tributos integram o novo sistema de tributação sobre o consumo, em substituição ao ICMS, ao ISS, ao PIS, à Cofins e, gradualmente, ao IPI. A regulamentação veio com a Lei Complementar (LC) 214/2025, que estabeleceu as condições para a concessão do desconto.
Na ADI 7779, o Instituto Nacional de Direitos da Pessoa com Deficiência Oceano Azul questionava o fato de a lei limitar o benefício às pessoas com "deficiência mental severa ou profunda" e a autistas de nível moderado ou grave. A entidade também contestava o prazo para que pessoas com deficiência pudessem trocar de veículo, menor que o dos taxistas.
Na ADI 7790, a Associação Nacional de Apoio às Pessoas com Deficiência (ANAPCD) também questionava a exclusão dos autistas de nível de suporte 1 e os critérios relacionados à adaptação dos veículos, que privilegiava adaptações externas realizadas em oficinas credenciadas pelos Detrans.
O relator, ministro Alexandre de Moraes, concluiu que a LC 214/2025 ultrapassou os limites da autorização constitucional ao excluir, de forma abstrata, pessoas com deficiência leve e autistas de nível de suporte 1. Segundo ele, a EC 132/2023 determinou a redução de 100% das alíquotas sem estabelecer gradações. "A Constituição não estabeleceu diferença entre pessoas com deficiência leve, grave ou média", afirmou. Para o ministro, a legislação foi além do que poderia, ao criar uma restrição não prevista no texto constitucional.
O relator manteve, contudo, o intervalo de três anos para que pessoas com deficiência ou com transtorno do espectro autista adquiram novos veículos, apesar de o prazo ser menor do que o previsto para os taxistas. Segundo o ministro Alexandre, a distinção se justifica pelo uso profissional intenso dos táxis, que desgasta mais os veículos e exige substituições mais frequentes para garantir a segurança dos passageiros.
A parte relativa à exigência de adaptação do veículo foi expressamente revogada pela LC 227/2026, e esse ponto não foi examinado.
Por unanimidade, foram declaradas nulas as expressões da LC 214/2025 que condicionam o benefício à classificação da deficiência, como "severa ou profunda", relativa à deficiência mental, "de nível moderado ou grave", referente ao transtorno do espectro autista, e "grau moderado ou grave", aplicada às demais deficiências.
--


