Taxas longas têm leves altas puxadas pelo exterior, mas eleição segue no foco
Após forte queda com o resultado do primeiro turno da eleição brasileira, as taxas dos DIs longos fecharam em leve alta, pressionadas pelo avanço dos rendimentos dos Treasuries e do petróleo no exterior. O mercado reduziu prêmios de risco com a liderança de Flávio Bolsonaro, antecipando maior rigor fiscal, mas analistas apontam incertezas nos planos econômicos. Na ponta curta, as taxas oscilaram com viés de baixa, refletindo apostas de cortes na Selic pelo Copom até o final do ano.
Por Fabricio de Castro
7 Out - Após despencarem nos últimos dois dias, na esteira do resultado do primeiro turno da eleição brasileira, as taxas dos DIs de longo prazo fecharam a quarta-feira com altas modestas, enquanto as de curto prazo ficaram mais próximas da estabilidade.
Além da disputa eleitoral no Brasil, a curva foi influenciada pelos rendimentos dos Treasuries de longo prazo, que subiram, e pelos preços do petróleo.
No fim da tarde, a taxa do DI (Depósito Interfinanceiro) para janeiro de 2028 estava em 12,600%, com baixa de 1 ponto-base ante o ajuste de 12,613% da sessão anterior. Na ponta longa da curva a termo, a taxa do DI para janeiro de 2035 estava em 12,79%, com alta de 6 pontos-base ante 12,732%.
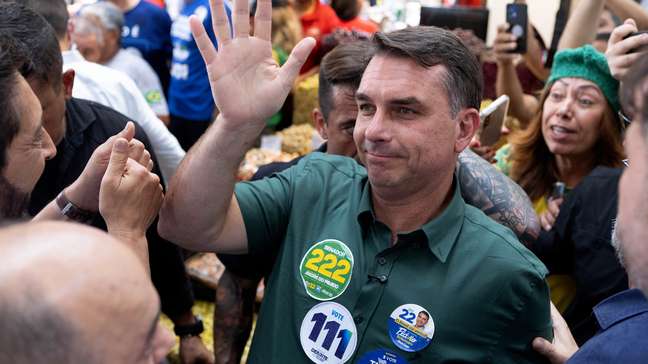
Na segunda e na terça-feira a taxa do DI para janeiro de 2035 despencou um total de 140 pontos-base, em meio à euforia dos investidores com a liderança do senador Flávio Bolsonaro (PL) sobre o presidente Luiz Inácio Lula da Silva (PT) no primeiro turno.
Por trás do movimento está a percepção de boa parte do mercado de que, com Flávio no Planalto, crescem as chances de um maior controle das contas públicas -- ainda que o candidato não tenha apresentado propostas concretas de ajuste.
No limite, o equilíbrio das contas públicas abre espaço para juros mais baixos, o que se refletiu nos últimos dias na redução de prêmios na parte longa da curva de DIs, justamente o trecho mais afetado pela política fiscal.
"A manutenção, ou mesmo continuidade, desse fechamento dos prêmios dependerá da atitude dos candidatos de apresentarem propostas concretas e executarem um plano para a condução da política fiscal nos próximos anos", alertaram em relatório Maria Paolantoni, Mayara Rodrigues e Lucas Genoso, da área de renda fixa da XP.
"Até o momento, ainda há incertezas relevantes sobre a composição das equipes econômicas e sobre as medidas que serão adotadas para assegurar uma trajetória sustentável para a dívida pública. Nesse contexto, embora o resultado eleitoral tenha reduzido parte dos prêmios de risco, a consolidação desse movimento dependerá da evolução do debate econômico ao longo das próximas semanas", reforçaram.
Apesar das dúvidas sobre o futuro do ajuste fiscal, a expectativa em torno de Flávio reduziu de forma radical os prêmios na curva desde o domingo.
Nesta quarta-feira, porém, a parte longa da curva exibiu altas, ainda que contidas, acompanhando o avanço dos rendimentos dos Treasuries e a alta do petróleo Brent durante a maior parte do dia, em meio às preocupações persistentes com os efeitos econômicos da guerra no Oriente Médio. Durante a tarde, as taxas dos Treasuries perderam força, assim como o Brent, que chegou a ser cotado novamente abaixo dos US$100 o barril, mas ainda assim as taxas longas dos DIs se mantiveram no território positivo. A ata da última reunião de política monetária do Federal Reserve, divulgada às 15h, mostrou que as autoridades do banco central norte-americano estavam divididas em setembro quanto aos fundamentos para aumento de juros. Enquanto algumas autoridades consideraram a alta da taxa de referência necessária para conter o impacto dos choques nos preços da energia e outros choques de preços, outro grupo via a medida como importante para proteção contra a inflação impulsionada pela demanda.Na avaliação de Leonardo Mendes, economista da Manchester, a mensagem da ata foi de que os juros nos EUA seguirão elevados por mais tempo. "Para mercados emergentes, inclusive o Brasil, juros americanos persistentemente elevados significam maior competição pelo capital internacional e podem limitar movimentos mais fortes de valorização das moedas e de fechamento das curvas locais", ponderou. No trecho curto da curva brasileira as taxas tiveram nesta quarta-feira um viés de baixa ante os ajustes anteriores, refletindo a possibilidade de o Comitê de Política Monetária (Copom) do Banco Central cortar a Selic não apenas em novembro, mas também em dezembro, a depender do resultado da eleição. Atualmente a Selic está em 13,75%.Na última segunda-feira -- atualização mais recente e já após o primeiro turno -- a precificação das opções de Copom negociadas na B3 indicava 80,5% de chance de corte de 25 pontos-base da Selic em novembro, contra 11% de probabilidade de redução de 50 pontos-base e 6,5% de possibilidade de manutenção.No caso de dezembro, eram 43% para corte de 25 pontos-base, 39,24% para redução de 50 pontos-base e 10,53% para manutenção.No exterior, às 16h41 o rendimento do Treasury de dez anos -- referência global para decisões de investimento -- subia 1 ponto-base, a 5,284%. Já o petróleo Brent subia 0,36%, aos US$100,94 o barril.
 Reuters - Esta publicação inclusive informação e dados são de propriedade intelectual de Reuters. Fica expresamente proibido seu uso ou de seu nome sem a prévia autorização de Reuters. Todos os direitos reservados.


Comentários
Os comentários são de responsabilidade exclusiva de seus autores e não representam a opinião deste site. Se achar algo que viole os termos de uso, denuncie.