Após autorizar um único pedido, Vera deixou seu cartão salvo no celular do filho adolescente, que passou a comprar lanches diários achando ter permissão contínua. O acúmulo de pequenos valores e taxas gerou uma fatura alta e inesperada. Em vez de punições drásticas, mãe e filho analisaram os gastos juntos, reconheceram falhas de comunicação e estabeleceram novas regras: o cartão foi desvinculado, os pedidos passaram a exigir aprovação prévia e o jovem cobriu parte do custo com a mesada.
O primeiro lanche pedido pelo filho de Vera custou menos que uma ida rápida ao mercado. Ela autorizara uma compra no aplicativo de entrega numa noite corrida, deixou a conta conectada no telefone dele e esqueceu o assunto. Na fatura do mês seguinte, encontrou uma fileira de valores pequenos, muitos deles em dias consecutivos. Nenhum pedido, visto sozinho, parecia extravagante. Juntos, ocupavam a quantia reservada para outra despesa. O adolescente dizia que nunca imaginara gastar tanto; Vera queria entender quando uma autorização pontual virara uma rotina.
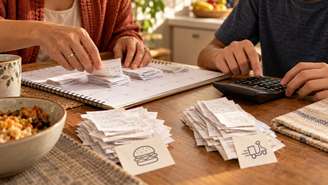
Como a conta ficou aberta?
Na primeira noite, Vera estava trabalhando e pediu ao filho que escolhesse o jantar. O cartão já estava cadastrado no aplicativo, e ela aprovou a compra. Depois ele continuou conectado. O telefone não exigiu uma nova conversa em cada pedido, e as notificações chegavam entre outras mensagens que ela raramente abria durante o expediente.
1,60, 1,70 e 1,80: qual é a faixa de peso ideal para cada altura, segundo o IMC usado pela OMS
Creche percebe que uma criança de 3 anos machucou o dedo, coloca gelo no local e demora horas para avisar a mãe; a demora em buscar atendimento após um acidente pode virar discussão judicial sobre omissão, despesas e danos morais
Cientistas encontraram uma fratura tectônica em uma faixa oceânica frente às costas do Pacífico
O adolescente passou a comprar lanches depois da escola, quase sempre de valor semelhante. Pagava também taxa de entrega e, às vezes, acrescentava uma bebida. Pensava no preço exibido naquele dia, não na repetição semanal. Vera, por sua vez, não tinha estabelecido limite nem explicado que manter a conta acessível não equivalia a autorização permanente.
O que a fatura tornou visível?
Vera marcou no calendário cada cobrança. A sequência revelou alguns pedidos em dias próximos e outros em horários em que havia comida pronta em casa. Quando somou taxas e itens extras, o total já não parecia pequeno. Chamou o filho para olhar a lista, evitando iniciar a conversa com o valor mais alto e uma acusação genérica.
A soma de gastos discretos na fatura era o centro do problema. Vera não perguntou apenas por que ele gostava de pedir comida; quis saber o que cada pedido substituía, se havia combinado de pagar com dinheiro próprio e se ele via as taxas. O filho reconheceu que só acompanhava o preço final de cada tela. Quando refez a conta de uma semana com a mãe, percebeu que o cupom de um pedido não compensava três taxas de entrega pagas em dias separados. Alguns pedidos vinham com um cupom que fazia o preço do lanche parecer menor, mas a taxa permanecia. Ao separar alimento e entrega, o filho viu que gastava por comodidade quase tanto quanto em parte do pedido. Esse detalhe mudou a conversa: não se tratava apenas de escolher um lanche mais barato.
O filho pensou que tinha permissão?
Ele disse que a mãe nunca mandara sair da conta depois do jantar e que outras compras parecidas tinham sido feitas sem objeção. Vera respondeu que a primeira permissão era para uma refeição, não para todos os dias. Ambos encontraram uma lacuna verdadeira na conversa anterior. A facilidade técnica de tocar num botão preenchera esse silêncio com interpretações diferentes.
Vera procurou materiais gerais sobre conversas familiares a respeito de dinheiro para planejar o diálogo seguinte. Não precisava de um discurso sobre culpa, mas de números compreensíveis. Separou valor dos lanches, entrega e frequência, e pediu que o filho refizesse a soma. Ele parou de defender cada pedido quando viu o mês inteiro de uma vez.
Qual consequência faria sentido?
Vera desligou o cartão daquela conta e combinou que as próximas compras exigiriam pedido expresso. O filho concordou em usar parte da mesada para compensar alguns gastos, sem que isso anulasse necessidades básicas ou virasse uma dívida impossível. Ela também assumiu o erro de deixar uma forma de pagamento ativa depois de uma autorização que considerava limitada.
Durante as semanas seguintes, escolheram juntos um dia para pedir lanche e compararam o preço da comida com taxas e adicionais. Não se tratava de proibir qualquer conveniência. O objetivo era fazer uma escolha antes de o pedido acontecer, quando ainda dava para dizer que a comida pronta em casa bastava ou que aquele gasto cabia no orçamento. Vera também configurou alertas de compra no cartão. Eles não substituíam o diálogo nem eram uma forma de vigiar cada passo do adolescente; permitiam perceber rapidamente se outra conta permanecera conectada. A autorização futura passou a acontecer antes da compra, e a notificação servia apenas como conferência posterior. O filho sugeriu anotar também as compras feitas com sua própria mesada, para saber quando uma oferta aparentemente barata deixava de valer a pena.
O que mudou na próxima fatura?
As cobranças repetidas desapareceram. Vera mostrou ao filho a diferença sem comemorar como se tivesse vencido uma disputa. Ele percebeu que a tela de cada compra escondia a história das anteriores; ela passou a revisar notificações e cartões salvos com mais atenção. A regra de pedir autorização ficou explícita para ambos.
O aplicativo continuou no telefone, mas já não decidia a conversa por eles. A experiência tornou concreta uma conta que cabia em poucos cliques e escapava no decorrer do mês. O filho não precisava se lembrar de uma bronca para gastar melhor. Bastava conseguir enxergar, antes do próximo toque, todas as pequenas compras que aquele gesto poderia repetir.


