O Paraguai tornou-se estratégico para empresas brasileiras devido ao regime de maquila, modernizado pela Lei nº 7.547/2025, que inclui serviços e imposto único de 1%. Contudo, o lucro depende de estruturação sólida, e não só da abertura do negócio. Para evitar passivos fiscais e aproveitar benefícios como a tarifa zero no Mercosul, os projetos exigem substância operacional real e alinhamento com a legislação brasileira, cobrindo governança, regras de origem e preços de transferência.
Nos últimos meses, uma frase se repete em quase toda reunião com empresários: "quero abrir uma empresa no Paraguai". Raramente ouço a frase certa: "quero estruturar uma operação no Paraguai".
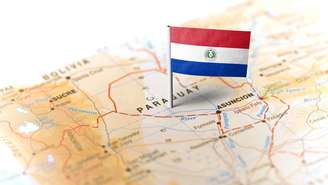
Parece detalhe de vocabulário. Não é. A diferença entre essas duas frases é a diferença entre capturar o benefício fiscal mais competitivo da América do Sul e herdar um passivo que aparece dois ou três anos depois — no Paraguai, no Brasil ou nos dois países ao mesmo tempo.
Este artigo é para quem está avaliando o Paraguai com seriedade: industriais, investidores, empresas de tecnologia e grupos econômicos que querem entender o que realmente mudou, por que o momento é agora e onde moram os riscos que quase ninguém comenta.
O Paraguai deixou de ser tendência. Virou estratégia.
Os números oficiais não deixam margem para dúvida:
- US$ 1,309 bilhão exportados sob o Regime de Maquila em 2025 recorde histórico, segundo o MIC/CNIME.
- US$ 717 milhões no primeiro semestre de 2026, crescimento de 25% sobre o mesmo período de 2025.
- 78% das exportações da maquila vão para o Mercosul; o Brasil sozinho compra 62%.
- 36.052 empregos diretos no regime até meados de 2026.
- Das 339 empresas operando sob a maquila até dezembro de 2025, 231 eram Brasileiras, correspondendo a 68% do total.
Traduzindo: o Paraguai se tornou, na prática, uma extensão industrial do mercado brasileiro. Empresas produzem do outro lado da fronteira e vendem para cá, com uma carga tributária e um custo operacional que o Brasil hoje não consegue oferecer.
O que mudou: um novo marco legal, mais moderno e mais exigente
Durante quase 30 anos, a maquila paraguaia funcionou sob a Lei nº 1.064/1997. Esse ciclo terminou.
- Lei nº 7.547/2025, promulgada em 8 de setembro de 2025, substituiu integralmente o regime anterior.
- Decreto nº 5.714/2026, de abril de 2026, regulamentou a lei: formas de operação, conta corrente, importação temporária, garantias, contabilidade em IFRS e critérios de inadmissibilidade.
- Resolução SE-CNIME nº 14/2026 definiu o passo a passo e a lista de documentos para solicitar programas pelo sistema SIMEX.
Três mudanças merecem a atenção de qualquer conselho de administração:
- A maquila de serviços passou a existir formalmente. Software, centrais de atendimento, back office, BPO e serviços profissionais exportáveis agora podem operar no regime.
- Os programas têm duração de até 20 anos, renováveis. Isso é previsibilidade para quem precisa amortizar investimento.
- O regime ficou mais seletivo. O decreto criou critérios de inadmissibilidade empresas com pendências tributárias, trabalhistas ou previdenciárias, ou projetos sem transformação real, não entram.
A mensagem do governo paraguaio é clara: o país quer investimento com valor agregado, emprego qualificado e tecnologia. Quem enxerga a maquila apenas como "atalho tributário" vai encontrar um regime cada vez menos tolerante.
Por que o momento é agora: a conta da reforma tributária brasileira
Enquanto o Paraguai simplifica, o Brasil atravessa a maior transição tributária da sua história.
Em 2027 começa a cobrança efetiva da CBS, que substitui PIS e Cofins. O IBS entra em transição a partir de 2029, com a extinção total do ICMS e do ISS prevista para 2033. Serão anos de convivência entre dois sistemas, com obrigações acessórias em dobro e alíquota de referência do novo IVA entre as mais altas do mundo.
Para empresas intensivas em mão de obra, há um ponto sensível: a folha de pagamento não gera crédito como os insumos tributados. Isso pode significar aumento efetivo de carga para vários setores.
É nesse contexto que muitas empresas passaram a adotar um modelo híbrido: manter parte da operação no Brasil e transferir etapas específicas para o Paraguai. Não se trata de "sair do Brasil". Trata-se de redesenhar a cadeia produtiva para competir.
Como funciona o benefício e por que ele não se aplica sozinho
A maquiladora paga um tributo único de 1% que substitui o imposto de renda empresarial (IRE), o imposto sobre dividendos (IDU) e o imposto de não residentes (INR) sobre as rendas do programa. As importações temporárias de insumos e máquinas ficam com tributos suspensos, e o IVA das compras locais pode ser recuperado.
O detalhe que muitos ignoram: a base do 1% é o maior valor entre o valor agregado nacional e o valor da fatura de exportação. Se uma maquiladora exporta US$ 500 mil em um mês e seu valor agregado local é de US$ 180 mil, o tributo incide sobre os US$ 500 mil — ou seja, US$ 5 mil.
Parece simples. Mas a forma como esse valor de exportação é formado o preço cobrado da matriz brasileira, por exemplo conversa diretamente com as regras tributárias do Brasil. E é aí que começa a engenharia.
As 5 camadas de uma estrutura segura no Paraguai
Em mais de duas décadas estruturando operações no Brasil e no exterior, aprendi que todo projeto bem-sucedido no Paraguai resolve, desde o início, cinco camadas. Pular qualquer uma delas não elimina o risco apenas adia a conta.
1. Camada societária: quem é dono de quem
O Paraguai oferece três veículos principais: EAS (Empresa por Ações Simplificada, constituída on-line, inclusive com um único sócio), SRL (de 2 a 25 sócios, por escritura pública) e SA (ao menos dois acionistas, com estrutura de governança mais robusta).
A escolha não deve ser feita pelo prazo de abertura. Deve considerar quem será a matriz, se haverá holding no Brasil ou no exterior, como os beneficiários finais serão informados, quem terá poderes de representação e como será uma eventual entrada de sócios ou investidores no futuro.
2. Camada tributária nos dois lados da fronteira
O 1% resolve o lado paraguaio. O lado brasileiro continua existindo. Preços de transferência (que mudaram profundamente com a Lei nº 14.596/2023), tributação de lucros de controladas no exterior, distribuição de dividendos e a própria importação do produto acabado precisam ser modelados juntos.
Uma estrutura que economiza 25 pontos percentuais no Paraguai e gera uma autuação no Brasil não economizou nada.
3. Camada de origem: a regra dos 40%
Para vender ao Mercosul com tarifa zero, o produto precisa de certificado de origem. O Paraguai tem um tratamento diferenciado: com 40% de valor agregado regional, pode incorporar até 60% de insumos de fora do bloco vantagem que o Mercosul estendeu até 2038.
Isso abre uma oportunidade enorme para cadeias que dependem de insumos asiáticos. Mas exige engenharia de custos real: mão de obra, serviços, compras locais e processo produtivo precisam sustentar o percentual e precisam estar documentados.
4. Camada operacional e trabalhista: substância real
Maquila não é endereço fiscal. É fábrica, equipe e processo. O regime exige contabilidade em IFRS, conta corrente informatizada no SIMEX, coeficientes técnicos certificados pelo INTN, garantia perante a DNIT para importações temporárias e relatórios trimestrais de investimento e emprego.
No trabalhista, o custo é competitivo salário mínimo de Gs. 3.044.000 e contribuição patronal ao IPS de 16,5%, mas as regras são próprias: contratos, registro no IPS e no MTESS, aguinaldo, indenização de 15 salários diários por ano trabalhado na demissão sem justa causa e proteções especiais que exigem atenção jurídica.
5. Camada de prazos e governança
O programa aprovado com carta de intenção exige o contrato de maquila assinado em até 180 dias. A operação precisa começar em até 18 meses. Suspensões passam de 24 meses levam ao cancelamento. As sanções vão de advertência a multas de até 100 salários mínimos e cancelamento definitivo do programa.
Quem não tem governança de prazos e compliance perde o benefício pelo caminho não por falta de direito, mas por falta de gestão.
Os 5 erros mais caros que vejo no mercado
- Escolher o tipo societário pela velocidade de abertura, e não pela estrutura de longo prazo.
- Calcular o benefício sobre a base errada, esquecendo que o 1% incide sobre o maior valor entre fatura e valor agregado.
- Ignorar o lado brasileiro da operação preços de transferência, lucros no exterior e importação.
- Tratar a regra de origem como detalhe, descobrindo tarde demais que o produto não tem tarifa zero.
- Montar uma operação sem substância, em um regime que ficou mais seletivo e com fiscalização integrada entre os dois países.
A fronteira que poucos enxergaram: maquila de serviços
A grande novidade da nova lei ainda é pouco explorada pelo empresário brasileiro. Empresas de tecnologia, centrais de atendimento, back office e serviços profissionais podem operar a partir do Paraguai para clientes no exterior, inclusive remotamente.
Não há exigência de registro industrial nem de certificação de coeficientes. O serviço é exportado com fatura eletrônica sem IVA e paga o mesmo tributo único de 1%. A recuperação de IVA tem teto de 0,5% do valor agregado ou faturado.
Para grupos com operações de serviços compartilhados, software ou atendimento, essa é possivelmente a maior oportunidade de estruturação dos próximos anos — desde que desenhada com a mesma disciplina de uma maquila industrial.
Antes de atravessar a fronteira, responda a seis perguntas
- Qual etapa da minha cadeia ganha mais eficiência no Paraguai e qual deve ficar no Brasil?
- Meu produto alcança 40% de valor agregado regional de forma comprovável?
- Quem será a matriz e como o fluxo de lucros chega aos sócios?
- Como meus preços de transferência se sustentam diante da Receita Federal?
- Tenho estrutura para cumprir IFRS, SIMEX, relatórios trimestrais e prazos legais?
- Minha operação tem substância real pessoas, processo e decisão no Paraguai?
Se alguma dessas respostas ainda é "não sei", o projeto não está pronto para ser aberto. Está pronto para ser estruturado.
O benefício está na lei. O resultado está na estrutura.
O Paraguai oferece hoje uma das combinações mais competitivas do continente: tributo único de 1%, acesso preferencial ao Mercosul, energia renovável, custo de mão de obra competitivo e um marco legal recém-modernizado. Mas nenhum desses benefícios funciona sozinho.
O empresário que vai capturar esse momento não é o que abre a empresa mais rápido. É o que entende como a operação paraguaia se conecta à matriz brasileira, ao fluxo de caixa dos sócios, à regra de origem e às exigências de compliance dos dois países.
É esse o tema que aprofundo no meu livro: como planejamento, conhecimento tributário e organização societária transformam benefícios fiscais em operações seguras, eficientes e sustentáveis.
"Saber abrir uma empresa é apenas o começo. Saber estruturá-la é o que determina sua segurança, sua eficiência e sua capacidade de crescer."
Este artigo tem caráter informativo e não substitui a análise individual de cada projeto. As condições do regime podem ser atualizadas por resoluções complementares.
Conteúdo desenvolvido com base nas pesquisas:
- Lei nº 7.547/2025 «Del Régimen de Maquila» — Ministério da Indústria e Comércio do Paraguai (mic.gov.py)
- Decreto nº 5.714/2026 — Presidência da República do Paraguai (mic.gov.py)
- MIC/CNIME — Informes estatísticos do Regime de Maquila, dezembro/2025 a julho/2026
- La República — Exportações do Regime de Maquila no 1º semestre de 2026 (jul/2026)
- ABC Color — Maquila paraguaia e dependência do mercado brasileiro (mar/2026)
- InfoNegocios Paraguay — Regra de origem Mercosul com 40% regional até 2038; nova regulamentação da maquila
- La Nación (PY) — Nova lei e investimentos de maior valor agregado (abr/2026)
- Times Brasil (CNBC) — Carga tributária e migração de empresas para o Paraguai (mai/2026)
*Por Priscila Campos — CEO do Grupo International, especialista em engenharia societária e tributária internacional.


