
Itaipu confirma aval de diretoria binacional ao Ueno Bank, que mantinha R$ 1 bilhão da hidrelétrica
Quem é Miguel Vázquez, o jovem dono do banco Ueno, no centro de escândalo financeiro e político no Paraguai
Ueno Bank: escândalo que levou à queda do presidente do Paraguai pode ser comparado ao do Banco Master?
Efeito Paraguai: É seguro deixar dinheiro guardado em banco digital?
Especialistas apontam que bancos digitais são seguros, mas alertam para indicadores de que algo pode estar errado com a instituição


A liquidação do Ueno Bank, no Paraguai, desencadeou uma forte crise política e financeira no país, com a renúncia de Carlos Carvallo, presidente do Banco Central do País, e depois, o impeachment e a prisão do agora ex-presidente Santiago Peña. A situação levantou inúmeros questionamentos nas redes sociais a respeito da segurança de bancos digitais, inclusive no Brasil.
Receba as principais notícias direto no WhatsApp! Inscreva-se no canal do Terra
No entanto, especialistas ouvidos pelo Terra apontam que os bancos digitais, de maneira geral, são instituições seguras para investimento, isso porque seguem regras estabelecidas em território nacional e também pela fiscalização feita pelo Banco Central daqui.
Itaipu confirma aval de diretoria binacional ao Ueno Bank, que mantinha R$ 1 bilhão da hidrelétrica
Quem é Miguel Vázquez, o jovem dono do banco Ueno, no centro de escândalo financeiro e político no Paraguai
Ueno Bank: escândalo que levou à queda do presidente do Paraguai pode ser comparado ao do Banco Master?
“O banco ser digital ou ter agências não é tão diferente. Os digitais são mais recentes, então, as pessoas não têm tanta informação sobre essas instituições. Mas, de forma geral, os bancos digitais operam da mesma forma que os bancos tradicionais, os físicos”, explica Ricardo Hammoud, economista e professor da Fundação Getulio Vargas (FGV).

Como ocorreu a crise do Ueno
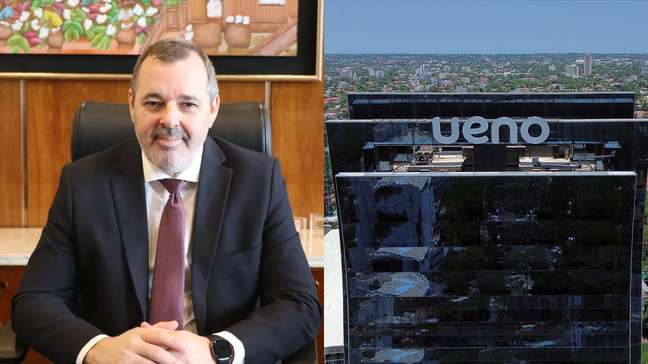
Mas antes de esclarecer esses pontos, é necessário compreender como se deu a crise do maior banco digital do Paraguai. Criado a partir da Financeira El Comercio, adquirida pelo Grupo Vázquez em 2021, o Ueno Bank cresceu rapidamente nos últimos anos, e recebeu autorização para operar em 2023, ampliando sua carteira após incorporar o Visión Banco, em 2024.
Em novembro de 2026, porém, o Banco Central paraguaio identificou que o índice de solvência da instituição havia caído para menos da metade do mínimo exigido por lei. O indicador mede a capacidade do banco de absorver perdas. Por isso, o órgão iniciou um processo de resolução e assumiu a administração da instituição.
Assim, pouco mais de três anos, o banco tornou-se um dos principais do Paraguai e, segundo dados da própria instituição, tinha 3 milhões de clientes, o equivalente a 60% da população adulta do país.
A estratégia para conquistar clientes era a aposta na abertura digital de contas, em descontos e na devolução de parte do valor das compras. “Ele quebrou mais porque os controladores eram ligados a políticos, pessoas influentes e tinham uma série de benefícios do governo”, avalia Hammoud ao dizer que a carteira da instituição era ruim.
O que os correntistas devem levar como alerta?
O especialistas em bancos digitais, o professor Pedro Raffy Vartanian, docente de Ciências Econômicas da Universidade Presbiteriana Mackenzie, aponta que, geralmente, o investidor não consegue identificar sinais de alerta que apontem quando o banco enfrenta problemas de solvência ou liquidez.
Mas um forte indicador é quando o banco tenta captar recursos a um custo ou oferecendo uma taxa muito maior do que a média de mercado. O professor usa como exemplo o CDI (Certificado de Depósito Interbancário), título de empréstimo de curto prazo usado entre bancos para equilibrar o caixa diário. Se a instituição paga um percentual cada vez maior do CDI para captar recursos, significa que está precisando de liquidez e, por isso, está disposto a pagar uma taxa de juros maior para captá-los.
“Mas isso também por si só não reflete exatamente um estado de insolvência, até porque quando nós olhamos os dados ao longo do tempo, em alguns momentos alguns bancos precisam captar mais recursos”, alerta.
Outros indicadores são o Índice de Basileia, que mede a capacidade de um banco absorver perdas e manter sua solvência diante dos riscos assumidos, e também o de inadimplência da carteira.
Serviços gratuitos, cashback e cartão sem anuidade podem significar algum risco?
Segundo Vartanian e Hammoud, não. Eles explicam que não há qualquer relação com esses serviços à solvência ou liquidez de uma instituição. Geralmente, isso serve para atrair mais clientes e atingir uma escala. Quando eles alcançam, normalmente, deixam de ter prejuízo e passam a ter lucros. Então, o fato de oferecer serviços pode ou não ser financeiramente sustentável no longo prazo.
“Os consumidores, em geral, podem confiar que o dinheiro está seguro em um banco digital, até porque aqui no Brasil nós temos o FGC [Fundo Garantidor de Créditos], que faz uma cobertura de garantia de depósitos de até R$ 250 mil por CPF, por conglomerado financeiro. Então, eventualmente, em qualquer banco, seja digital ou não. Se houver algum problema, o FGC ressarce dentro das modalidades garantidas até 250 mil, o que constitui uma segunda camada de garantia”, aponta o especialista do Mackenzie.


Comentários
Os comentários são de responsabilidade exclusiva de seus autores e não representam a opinião deste site. Se achar algo que viole os termos de uso, denuncie.